Domain hausnotruftechnik.de kaufen?
Wir ziehen mit dem Projekt
hausnotruftechnik.de um.
Sind Sie am Kauf der Domain
hausnotruftechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausnotruftechnik.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
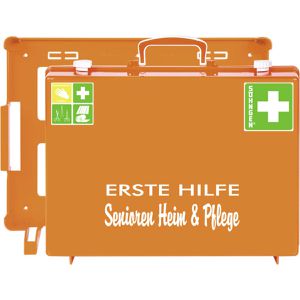
Söhngen Erste-Hilfe-Koffer MT-CD Senioren Pflege, SpezialfüllungErste-Hilfe-Koffer mit Füllung für Senioren-Pflegeeinrichtungen Bis zu 20 Jahre Haltbarkeit auf sterilen Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 40 x 30 x 15 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: ohne DIN Einsatzbereich: betreutes Wohnen, Haushalt, Seniorenheim Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.205,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
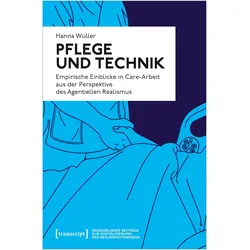
Pflege und Technik, Fachbücher von Hanna WüllerDie Krise, in der sich berufliches Pflegehandeln befindet, führt dazu, dass Krankenhausbetten nicht belegt werden können, da nicht ausreichend Pflegepersonal zur Verfügung steht. Hanna Wüller ordnet diese Situation in die feministischen Debatten im Zuge der Care-Krise ein und macht die Relevanz von Machtverteilungen sowie den Einfluss materieller Aspekte deutlich. Eine Verknüpfung von Pflegewissenschaft, Science and Technology Studies, neuen Materialismen und der objektiven Hermeneutik ermöglicht erweiterte theoretische und methodische Zugänge zur Betrachtung dieses Phänomens. Daraus ergeben sich wertvolle Anschlusspunkte sowohl für die Pflegetheorie als auch für deren Praxisentwicklung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
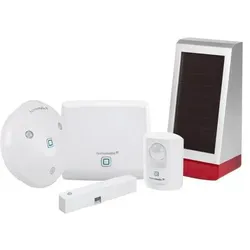
Homematic IP, Einbruchschutz + Alarmanlage, Set Sicherheit,Alarm + AussensireneDas Homematic IP Smart Home Starter Set Alarm und die Alarmsirene für den Aussenbereich bieten eine umfassende Sicherheitslösung für Ihr Zuhause. Mit einer lauten Sirene, LED-Signalleuchten und flexibler Steuerung per App oder Sprachassistenten sind Sie bestens gegen Einbrüche geschützt. Die einfache Installation und der integrierte Sabotageschutz sorgen für zusätzliche Sicherheit. Das Starter Set umfasst einen Access Point, einen Bewegungsmelder und einen Fenster- und Türkontakt, die zusammen eine zuverlässige Überwachung und Alarmierung ermöglichen. Die Aussensirene ergänzt das System mit einer lauten akustischen und optischen Alarmmeldung, die Einbrecher abschreckt und die Nachbarn informiert. Die Installation ist dank Funkkommunikation und Batteriebetrieb einfach und flexibel. Die Steuerung erfolgt bequem per App oder Sprachassistenten wie Amazon Alexa und Google Assistant. Der integrierte Sabotageschutz sorgt für zusätzliche Sicherheit, selbst bei Manipulationsversuchen. Produkt Highlights: - Starter Set für umfassende Sicherheitsüberwachung - Aussensirene mit 100 dB Lautstärke und LED-Signalleuchten - Einfache Installation und flexible Platzierung - Steuerung per App und Sprachassistenten - Integrierter Sabotageschutz für zusätzliche Sicherheit Einsatzbereich des Produktes: - Haustür: Sicheres und bequemes Öffnen und Schliessen - Wohnung: Ideal für Mietwohnungen ohne bauliche Veränderungen - Garten: Abschreckung von Einbrechern durch laute Sirene mit optischer Signalisierung - auch stiller Alarm möglich.269,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Söhngen Erste-Hilfe-Koffer MT-CD Senioren Pflege, SpezialfüllungErste-Hilfe-Koffer mit Füllung für Senioren-Pflegeeinrichtungen Bis zu 20 Jahre Haltbarkeit auf sterilen Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 40 x 30 x 15 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: ohne DIN Einsatzbereich: betreutes Wohnen, Haushalt, Seniorenheim Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.205,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Pflege und Technik, Fachbücher von Hanna WüllerDie Krise, in der sich berufliches Pflegehandeln befindet, führt dazu, dass Krankenhausbetten nicht belegt werden können, da nicht ausreichend Pflegepersonal zur Verfügung steht. Hanna Wüller ordnet diese Situation in die feministischen Debatten im Zuge der Care-Krise ein und macht die Relevanz von Machtverteilungen sowie den Einfluss materieller Aspekte deutlich. Eine Verknüpfung von Pflegewissenschaft, Science and Technology Studies, neuen Materialismen und der objektiven Hermeneutik ermöglicht erweiterte theoretische und methodische Zugänge zur Betrachtung dieses Phänomens. Daraus ergeben sich wertvolle Anschlusspunkte sowohl für die Pflegetheorie als auch für deren Praxisentwicklung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
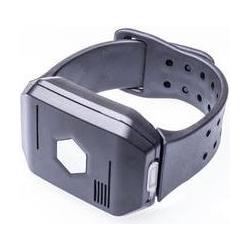
Disty Notruf, Telefon ZubehörDer DistyNotruf ist ein DECT/GAP-Alarmtaster, mit dem Sie in Notfällen per Knopfdruck eine Sprachverbindung herstellen können. Das mobile Gerät ist für den Einsatz an DECT-Telefonen des Consumer-Marktes sowie an professionellen DECT/GAP-Systemen vorgesehen. Der Alarmtaster stellt eine direkte Verbindung zu Ihren Vertrauenspersonen her. Sie legen fest, mit wem Sie im Notfall direkt sprechen möchten. Dazu können bis zu fünf Telefonnummern gespeichert werden. Sobald Sie den Alarmknopf für eine Sekunde drücken, wählt DistyNotruf die erste der einprogrammierten Telefonnummern an. Wird der Anruf angenommen, können Sie direkt sprechen. Der Empfänger muss mit Drücken der #-Taste an seinem Telefon die Anrufannahme bestätigen. Erfolgt diese Bestätigung nicht, weil der Empfänger nicht da ist, besetzt ist oder der Anrufbeantworter anspringt, wählt DistyNotruf automatisch die nächste gespeicherte Rufnummer, und das so lange, bis der Notruf persönlich angenommen und bestätigt wird. Auch als Telefon für eingehende Anrufe eignet sich DistyNotruf: Nehmen Sie Gespräche per einfachem Knopfdruck an. So sind Sie innerhalb Ihrer Wohnung jederzeit erreichbar. Auch im Garten oder Keller und sogar unter der Dusche können Sie DistyNotruf bei sich tragen und nutzen, denn das Gerät ist strahlwassergeschützt gemäss IP65. Bewegen Sie sich mit DistyNotruf an der Reichweitengrenze, erfolgt ein Warnton. Ein eingehender Anruf wird durch eine grün blinkende LED signalisiert.182,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.